روزِنو
خرید شمش طلا برای بسیاری از افراد راهی برای حفظ ارزش سرمایه است، اما هنگام خرید یک سؤال مهم مطرح میشود: مالیات شمش طلا چقدر است و آیا باید ۱۰ درصد از کل مبلغ خرید را بهعنوان مالیات پرداخت کرد؟ پاسخ کوتاه این است که در سال ۱۴۰۵، اصل ارزش شمش طلا از مالیات بر ارزش افزوده معاف است و نرخ ۱۰ درصد نباید روی کل قیمت شمش اعمال شود.
آنچه ممکن است مشمول مالیات باشد، بخشهایی مانند اجرت، کارمزد، سود یا حقالعملی است که طبق مقررات در معامله نقش جداگانه دارند. بنابراین برای فهم مالیات واقعی یک فاکتور طلا، باید ابتدا مبلغ «اصل طلا» را از هزینههای جانبی جدا کنیم.
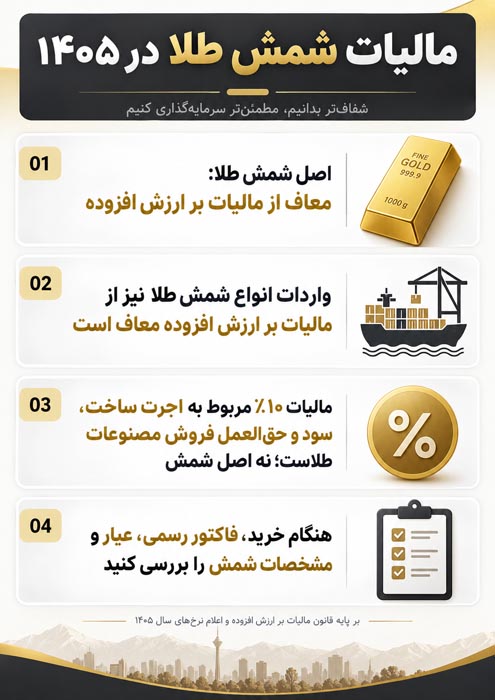
پاسخ کوتاه: اصل شمش طلا از مالیات بر ارزش افزوده معاف است؛ نرخ ۱۰ درصد سال ۱۴۰۵ فقط روی بخشهایی از معامله اعمال میشود که قانون آنها را مشمول مالیات میداند.
فهرست مطالب
اصل قانون درباره مالیات شمش طلا چیست؟
مهمترین مبنای قانونی این موضوع، جزء ۹ بند «الف» ماده ۹ قانون مالیات بر ارزش افزوده است. در این بخش، «انواع شمش طلا، وارداتی و داخلی» و همچنین حوالههای کاغذی یا الکترونیکی دارای پشتوانه صددرصد طلا در فهرست موارد معاف قرار گرفتهاند.
یعنی اگر یک شمش طلا میخرید، ارزش خود فلز طلا نباید بهعنوان پایه محاسبه مالیات بر ارزش افزوده در نظر گرفته شود. این نکته با منطق مالیات مصنوعات طلا نیز هماهنگ است؛ در مصنوعات هم اصل طلا معاف است و مالیات به بخشهایی از ارزش افزوده ایجادشده تعلق میگیرد.
هیأت عمومی دیوان عدالت اداری نیز در رأی شماره ۸۴۶۷۸۷، محدود کردن این معافیت به تعریف خاصی از شمش را خلاف اطلاق قانون دانست. در این رأی تأکید شده که قانون درباره «انواع شمش طلا» حکم عام داده و اصل معافیت را به یک وزن، شکل یا عیار خاص محدود نکرده است.
مالیات ۱۰ درصدی سال ۱۴۰۵ دقیقاً به چه چیزی تعلق میگیرد؟
جمله «طلا در سال ۱۴۰۵ ده درصد مالیات دارد» بدون توضیح میتواند گمراهکننده باشد. نرخ ۱۰ درصدی سال ۱۴۰۵ برای اجرت ساخت، سود و حقالعملِ مشمول در معاملات طلا، جواهر و پلاتین مطرح است؛ اما اصل طلا همچنان از مالیات بر ارزش افزوده معاف است.
| جزء معامله | وضعیت کلی در سال ۱۴۰۵ |
|---|---|
| ارزش خود شمش طلا | معاف از مالیات بر ارزش افزوده |
| اصل طلا در مصنوعات | معاف |
| اجرت ساخت مصنوعات | مشمول نرخ ۱۰ درصد |
| سود و حقالعمل مشمول | مشمول نرخ ۱۰ درصد |
| خدمات یا کارمزد جانبی خرید شمش | بسته به ماهیت آن باید جداگانه بررسی شود |
در خرید شمش ممکن است فروشنده هزینههایی مثل ضرب، بستهبندی، کارمزد، حقالعمل، ارسال یا خدمات جانبی دریافت کند. نمیتوان بدون دیدن فاکتور گفت همه این مبالغ یک حکم مالیاتی دارند؛ اما چیزی که روشن است، معاف بودن اصل ارزش شمش است.
فرمول محاسبه مالیات خرید شمش طلا
برای محاسبه صحیح، ابتدا باید مبلغ معاف و مبلغ مشمول را از هم جدا کنید. اصل ارزش شمش وارد پایه مالیات بر ارزش افزوده نمیشود. اگر در معامله هزینهای وجود دارد که طبق مقررات مشمول نرخ ۱۰ درصد است، فقط همان قسمت وارد فرمول میشود.
مالیات بر ارزش افزوده = ۱۰٪ × مجموع مبالغی که در فاکتور واقعاً مشمول مالیات هستند
قیمت نهایی خرید نیز از جمع ارزش شمش، هزینههای جانبی و مالیات متعلق به بخشهای مشمول به دست میآید. بنابراین وارد کردن اصل قیمت طلا در فرمول مالیات، عددی بیشتر از مقدار قانونی ایجاد میکند.
مثال محاسبه مالیات شمش طلا
مثال اول؛ شمش ۱۰۰ میلیون تومانی
فرض کنید ارزش خود شمش ۱۰۰ میلیون تومان است و فروشنده ۴ میلیون تومان هزینه جانبی دریافت میکند که در این مثال فرض میکنیم تمام آن مشمول مالیات است. مالیات بر ارزش افزوده فقط روی همان ۴ میلیون تومان محاسبه میشود.
| ارزش اصل شمش | ۱۰۰,۰۰۰,۰۰۰ تومان | معاف |
| هزینه مشمول فرضی | ۴,۰۰۰,۰۰۰ تومان | مشمول |
| مالیات ۱۰ درصدی | ۴۰۰,۰۰۰ تومان | فقط روی مبلغ مشمول |
| مبلغ نهایی | ۱۰۴,۴۰۰,۰۰۰ تومان | در این مثال فرضی |
اگر کسی بهاشتباه ۱۰ درصد را روی ۱۰۰ میلیون تومان اعمال کند، به عدد ۱۰ میلیون تومان میرسد؛ در حالی که اصل شمش در قانون از مالیات بر ارزش افزوده معاف است.
مثال دوم؛ شمش ۵۰۰ میلیون تومانی
فرض کنیم ارزش شمش ۵۰۰ میلیون تومان و هزینه جانبی مشمول ۱۰ میلیون تومان باشد. مالیات بخش مشمول برابر یک میلیون تومان است. بنابراین مبلغ نهایی فرضی ۵۱۱ میلیون تومان میشود؛ نه ۵۶۰ میلیون تومان.
فاکتور خرید شمش طلا باید چه اطلاعاتی داشته باشد؟
فاکتور شفاف مهمترین ابزار خریدار برای تشخیص درست یا غلط بودن مالیات است. اگر فقط یک مبلغ نهایی در فاکتور ثبت شده باشد، تشخیص اینکه چه مقدار بابت اصل طلا، چه مقدار بابت خدمات و چه مقدار بابت مالیات دریافت شده دشوار میشود.
- وزن دقیق شمش
- عیار یا خلوص
- نام و مشخصات تولیدکننده
- سریال یا شناسه، در صورت وجود
- ارزش اصل طلا
- کارمزد یا خدمات جانبی
- سود یا حقالعمل در صورت تفکیک
- مأخذ مالیات
- مبلغ مالیات بخش مشمول
- مشخصات فروشنده و تاریخ معامله
اگر فروشنده عدد بزرگی را تحت عنوان «مالیات طلا» روی کل فاکتور اضافه کرده، از او بخواهید مأخذ محاسبه را دقیقاً مشخص کند. ممکن است بخشی از اختلاف قیمت، در واقع کارمزد، سود یا پریمیوم محصول باشد و به اشتباه با مالیات یکی گرفته شود.
آیا وزن و عیار شمش روی مالیات اثر دارد؟
وزن شمش، اصل معافیت را تغییر نمیدهد. یک شمش یک گرمی و یک شمش سنگینتر از نظر معافیت مالیات بر ارزش افزوده تابع یک قاعده هستند. چیزی که تغییر میکند ارزش ریالی شمش و احتمالاً هزینههای جانبی آن است.
عیار نیز بیشتر از آنکه مسئله مالیات باشد، موضوع ارزشگذاری و اصالت است. شمش با خلوص بالاتر طبیعتاً ارزش فلزی بیشتری دارد. برای خریدار سرمایهای، اصالت، وزن دقیق و امکان فروش مجدد معمولاً مهمتر از تفاوتهای کوچک کارمزدی هستند.
شمش وارداتی و داخلی از نظر مالیاتی چه تفاوتی دارند؟
در متن ماده ۹، هر دو نوع بهصراحت ذکر شدهاند: شمش طلای وارداتی و داخلی. بنابراین منشأ شمش بهتنهایی باعث نمیشود اصل ارزش یک شمش وارداتی مشمول VAT و شمش داخلی معاف باشد.
البته واردات طلا از نظر مقررات گمرکی، استاندارد و ضوابط ورود موضوعات جداگانهای دارد. این مسائل را نباید با معافیت مالیات بر ارزش افزوده اصل شمش یکی دانست.
مالیات شمش طلا چه فرقی با طلای زینتی دارد؟
طلای زینتی معمولاً اجرت ساخت دارد؛ یعنی بخشی از قیمت آن بابت طراحی، ساخت، پرداخت و گاهی سنگگذاری پرداخت میشود. قانون در مورد مصنوعات نیز اصل طلا را معاف میداند، اما اجرت ساخت، سود فروشنده و حقالعمل بخشهای جداگانهای هستند که میتوانند مشمول مالیات باشند.
در شمش، ساختار هزینه معمولاً سادهتر است. هزینه ضرب، بستهبندی، برند، کارمزد فروش یا اختلاف قیمت خرید و فروش ممکن است وجود داشته باشد، اما اجرت پیچیده یک زیورآلات را ندارد. به همین دلیل مقایسه قیمت هر گرم شمش با قیمت هر گرم طلای زینتی بدون تفکیک هزینهها دقیق نیست.
تفاوت شمش طلا و طلای آبشده از نظر مالیاتی
شمش و طلای آبشده از نظر شکل عرضه و استاندارد بازار یکسان نیستند. شمش معمولاً با وزن، عیار، برند و بستهبندی مشخص عرضه میشود؛ طلای آبشده ممکن است بر اساس انگ، نتیجه عیارسنجی و مشخصات قطعه معامله شود.
برای تصمیم مالیاتی در یک معامله مشخص، بهتر است عنوان دقیق کالا و نحوه ثبت آن در فاکتور بررسی شود. رأی دیوان عدالت اداری درباره «انواع شمش» دامنه معافیت را گسترده دانسته است، اما این موضوع جای بررسی فاکتور واقعی و ماهیت معامله را نمیگیرد.
آیا فروش شمش طلا هم مالیات دارد؟
اینجا باید میان چند مفهوم تفاوت گذاشت. مالیات بر ارزش افزوده با مالیات بر درآمد یا مالیات بر عایدی سرمایه یکسان نیست. معاف بودن اصل شمش از VAT به این معنا نیست که هر نوع فعالیت تجاری مرتبط با طلا در هر شرایطی از همه مالیاتها معاف است.
قواعد مالیات بر سوداگری و سفتهبازی نیز موضوع جداگانهای است و اجرای آن به الزامات و بسترهای اجرایی مقرر در همان قانون وابسته است. بنابراین هنگام فروش شمش نباید یک درصد ثابت را از روی مطالب قدیمی به همه معاملات و همه اشخاص تعمیم داد.
اگر خرید و فروش طلا بخشی از فعالیت تجاری شماست یا رقم معامله بالاست، وضعیت شخص، نوع فعالیت، اسناد خرید و فروش، تاریخ معامله و مقررات جاری باید با هم بررسی شوند.
هزینههایی که با مالیات شمش اشتباه گرفته میشوند
گاهی خریدار میبیند قیمت نهایی شمش از ارزش طلای خام بیشتر است و تمام این اختلاف را «مالیات» تصور میکند. در حالی که این اختلاف میتواند از عوامل دیگری ایجاد شده باشد.
- پریمیوم تولید: هزینه تولید، ضرب، بستهبندی و برند
- کارمزد فروش: مبلغی که فروشنده یا پلتفرم دریافت میکند
- اختلاف قیمت خرید و بازخرید: یکی از هزینههای واقعی سرمایهگذاری
- ارسال و بیمه: در خریدهای غیرحضوری
- نگهداری: صندوق امانات یا خزانه
- کارشناسی اصالت: در بعضی معاملات بازار ثانویه
برای مقایسه دو فروشنده فقط به قیمت نهایی نگاه نکنید. ارزش طلای خالص، تمام کارمزدها، شرایط بازخرید و اعتبار فروشنده را کنار هم قرار دهید.
۷ اشتباه رایج درباره مالیات خرید شمش طلا
- محاسبه ۱۰ درصد روی کل ارزش شمش
- یکی دانستن سود فروشنده با مالیات
- تصور اینکه هر اختلاف قیمت با طلای خام حتماً مالیات است
- استفاده از نرخهای قدیمی برای سال ۱۴۰۵
- خرید با فاکتور مبهم و بدون تفکیک اجزای قیمت
- یکی دانستن مالیات ارزش افزوده با مالیات بر عایدی سرمایه
- نادیده گرفتن اختلاف قیمت خرید و فروش
چکلیست قبل از خرید شمش طلا
- قیمت روز طلا را بررسی کنید.
- وزن و عیار شمش را کنترل کنید.
- به بستهبندی، سریال و امکان استعلام اصالت توجه کنید.
- قیمت بازخرید فروشنده را بپرسید.
- کارمزدها را قبل از پرداخت مشخص کنید.
- از فروشنده فاکتور تفکیکی بخواهید.
- مطمئن شوید مالیات ۱۰ درصد روی اصل شمش اعمال نشده است.
- برای خرید آنلاین، شرایط تحویل فیزیکی و نگهداری را بخوانید.
- رسید پرداخت و فاکتور را نگه دارید.
- برای معاملات بزرگ یا تجاری، از مشاور مالیاتی کمک بگیرید.
جمعبندی
در سال ۱۴۰۵، اصل ارزش شمش طلا از مالیات بر ارزش افزوده معاف است. نرخ ۱۰ درصدی مطرحشده درباره طلا به این معنا نیست که ۱۰ درصد از کل قیمت شمش را باید مالیات بدهید. ابتدا باید ارزش خود طلا از هزینههای جانبی جدا شود و سپس فقط بخشهای مشمول وارد محاسبه مالیات شوند.
بهترین راه برای جلوگیری از اشتباه، دریافت فاکتور شفاف و تفکیکی است. اگر فروشنده روی کل ارزش شمش مالیات محاسبه کرده، مبنای قانونی آن را بخواهید. همچنین مالیات بر ارزش افزوده را با مالیات بر درآمد، فعالیت تجاری یا عایدی سرمایه یکسان ندانید.
سوالات متداول درباره مالیات شمش طلا
آیا شمش طلا در سال ۱۴۰۵ مالیات بر ارزش افزوده دارد؟
اصل شمش طلا معاف است. اگر خدمات، کارمزد یا مبالغ مشمول جداگانه در معامله وجود داشته باشند، وضعیت مالیاتی همان بخشها باید جداگانه بررسی شود.
آیا باید ۱۰ درصد کل قیمت شمش را مالیات بدهیم؟
خیر. نرخ ۱۰ درصد سال ۱۴۰۵ روی اصل ارزش شمش اعمال نمیشود و فقط برای مأخذهای مشمول کاربرد دارد.
شمش یک گرمی و شمش بزرگتر مالیات متفاوتی دارند؟
از نظر اصل معافیت خیر. وزن، قیمت خود شمش را تغییر میدهد اما نرخ معافیت را تغییر نمیدهد.
شمش وارداتی هم معاف است؟
بله. در متن ماده ۹ هم شمش وارداتی و هم شمش داخلی صراحتاً ذکر شدهاند.
اگر فروشنده ۱۰ درصد روی کل مبلغ گرفت چه کنیم؟
فاکتور تفکیکی و مأخذ محاسبه را بخواهید. باید مشخص باشد مالیات دقیقاً روی کدام بخش محاسبه شده است.
آیا طلای زینتی هم همین حکم را دارد؟
اصل طلا در مصنوعات نیز معاف است، اما اجرت ساخت، سود و حقالعمل مشمول میتوانند مالیات داشته باشند.
آیا فروش شمش مشمول مالیات بر عایدی سرمایه است؟
این موضوع با VAT متفاوت است و باید بر اساس قانون و وضعیت اجرایی همان زمان بررسی شود. نرخ ۱۰ درصد ارزش افزوده را نمیتوان به مالیات عایدی سرمایه تعمیم داد.
مهمترین نکته در فاکتور شمش چیست؟
تفکیک ارزش اصل طلا از کارمزد، خدمات و مالیات بخشهای مشمول. بدون این تفکیک، کنترل محاسبه دشوار است.