روزِنو
مصوبه دولت درباره نحوه محاسبه متناسبسازی حقوق گروهی از بازنشستگان با ایراد قانونی هیأت بررسی و تطبیق مصوبات دولت با قوانین مجلس روبهرو شده است. بر اساس نامه محمدباقر قالیباف، رئیس مجلس شورای اسلامی، دولت برای محاسبه حقوق این گروه از بازنشستگان روشی متفاوت از سازوکار تعیینشده در قانون برنامه هفتم در نظر گرفته است. اما ایراد دقیق مجلس به کدام بخش مصوبه مربوط میشود و این تصمیم چه تأثیری بر وضعیت حقوق بازنشستگان خواهد داشت؟
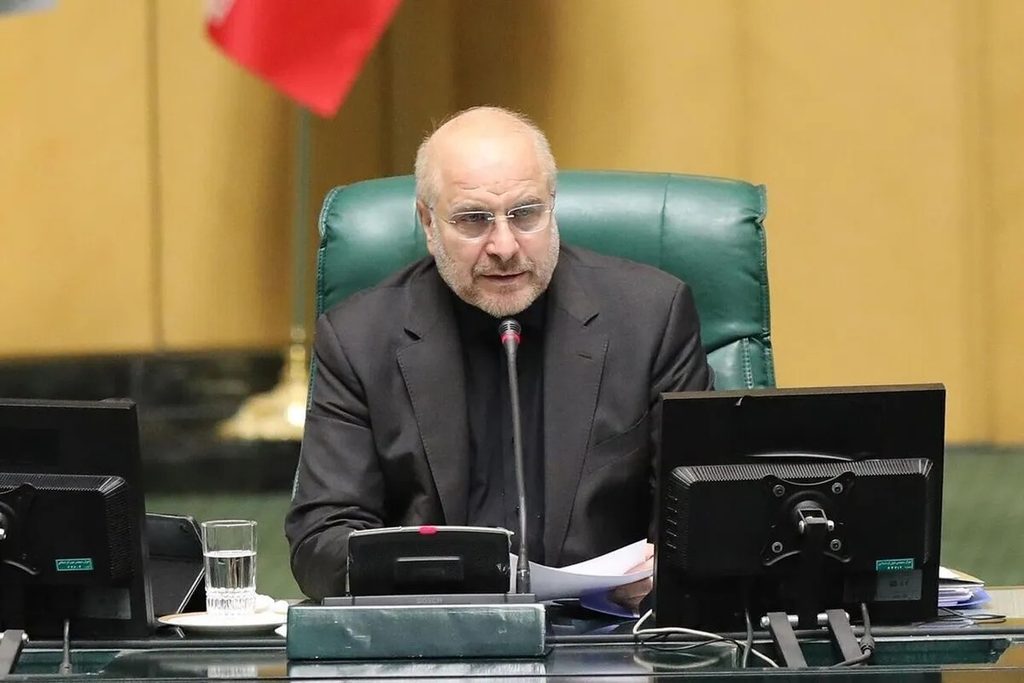
ایراد رئیس مجلس به مصوبه متناسبسازی حقوق بازنشستگان چه بود؟
موضوع اختلاف به تصویبنامه هیأت وزیران درباره اصلاح نحوه محاسبه متناسبسازی حقوق بازنشستگانی مربوط میشود که بخشی از سابقه خدمت آنها پیش از واگذاری شرکت یا واحد محل خدمت سپری شده است.
بر اساس مصوبه دولت، برای محاسبه متناسبسازی این گروه، دو روش جداگانه در نظر گرفته شده بود. به این ترتیب که سنوات خدمت پیش از واگذاری بر مبنای بندهای ۱۲ و ۱۹ تصویبنامه ضریب حقوق سال ۱۴۰۵ محاسبه میشد و برای مدت باقیمانده، یعنی از زمان واگذاری تا تاریخ بازنشستگی، فرمول بند ۳ تصویبنامه مبنا قرار میگرفت.
اما هیأت بررسی و تطبیق مصوبات دولت با قوانین، این شیوه را مغایر قانون برنامه هفتم تشخیص داده است. استدلال رئیس مجلس این است که قانونگذار نحوه متناسبسازی حقوق بازنشستگان مشمول و غیرمشمول قانون تأمین اجتماعی را مشخص کرده و دولت نمیتواند برای گروهی از بازنشستگان، روشی متفاوت از چارچوب قانونی تعیین کند.
مصوبه دولت درباره متناسبسازی چه میگفت؟
این تصویبنامه در جلسه ۲۸ تیرماه ۱۴۰۵ هیأت وزیران و به پیشنهاد وزارت تعاون، کار و رفاه اجتماعی به تصویب رسید. دولت با اضافه کردن تبصرهای به بند ۱۹ تصویبنامه ضریب حقوق سال ۱۴۰۵، روش محاسبه متناسبسازی حقوق گروهی از بازنشستگان شرکتها و واحدهای واگذارشده را مشخص کرد.
مطابق این تصمیم، محاسبات به دو دوره تقسیم میشد:
۱. سنوات خدمت پیش از واگذاری
برای دورهای که فرد در شرکت یا واحد دولتی و پیش از واگذاری آن مشغول به کار بوده است، محاسبه متناسبسازی بر اساس سنوات خدمت و مطابق بندهای ۱۲ و ۱۹ تصویبنامه ضریب حقوق سال ۱۴۰۵ انجام میشد.
۲. سنوات خدمت پس از واگذاری تا زمان بازنشستگی
برای دوره بعد از واگذاری، یعنی فاصله زمانی میان واگذاری شرکت و بازنشسته شدن فرد، فرمول مندرج در بند ۳ تصویبنامه متناسبسازی ملاک محاسبه قرار میگرفت.
تاریخ اجرای این حکم نیز اول فروردین ۱۴۰۵ تعیین شده بود. با این حال، هیأت تطبیق مصوبات دولت با قوانین، اصل این تفکیک و تعیین روش متفاوت برای محاسبه حقوق این گروه را از نظر انطباق با قانون برنامه هفتم مورد ایراد قرار داد.
مبنای قانونی مخالفت مجلس با مصوبه دولت چیست؟
مبنای اصلی ایراد رئیس مجلس، بند «ر» ماده ۲۸ قانون برنامه هفتم پیشرفت است. این بند، نحوه متناسبسازی حقوق بازنشستگان را برای دو گروه مشخص کرده است:
- بازنشستگان مشمول قانون تأمین اجتماعی؛
- بازنشستگانی که مشمول قانون تأمین اجتماعی نیستند.
قانون برنامه هفتم برای هر یک از این گروهها سازوکار جداگانهای در نظر گرفته و نحوه متناسبسازی مستمری و حقوق آنها را در اجزای مربوط به همین بند تعیین کرده است.
از نگاه هیأت تطبیق، مصوبه دولت برای گروهی از بازنشستگان راهکاری متفاوت از روش قانونی در نظر گرفته و همین موضوع باعث مغایرت آن با برنامه هفتم شده است. بنابراین ایراد مجلس صرفاً به میزان افزایش حقوق یا هزینه اجرای متناسبسازی مربوط نیست، بلکه به مبنای قانونی و شیوه محاسبه آن بازمیگردد.
دولت برای اصلاح مصوبه چقدر فرصت دارد؟
بر اساس نامه رئیس مجلس، نظر قطعی هیأت بررسی و تطبیق مصوبات دولت با قوانین برای انجام اقدامات لازم به رئیسجمهور ابلاغ شده است. دولت باید در مهلت قانونی نسبت به رفع ایراد اقدام کند و نتیجه را به رئیس مجلس اعلام کند.
مطابق متن نامه، پس از پایان مهلت یکهفتهای، بخشی از مصوبه که مورد ایراد قرار گرفته است، در صورت اصلاح نشدن ملغیالاثر خواهد شد. این موضوع به معنای آن است که دولت باید در مهلت تعیینشده، شیوه محاسبه مورد اعتراض را با احکام قانون برنامه هفتم تطبیق دهد.
آیا حقوق بازنشستگان با این ایراد کاهش پیدا میکند؟
صرف اعلام مغایرت قانونی به معنای کاهش فوری حقوق همه بازنشستگان نیست. موضوع نامه مشخصاً به روش محاسبه متناسبسازی برای گروهی از بازنشستگان مربوط میشود که بخشی از سنوات خدمت آنها پیش از واگذاری محل خدمت سپری شده است.
تأثیر نهایی این تصمیم به اصلاحیه احتمالی دولت و نحوه اجرای آن بستگی دارد. تا زمانی که جزئیات اصلاح مصوبه و دستورالعمل اجرایی جدید منتشر نشود، نمیتوان درباره میزان تغییر حقوق یا پرداخت مابهالتفاوت برای افراد مشمول اظهار نظر قطعی کرد.
جمعبندی
ایراد رئیس مجلس به مصوبه افزایش حقوق بازنشستگان، به شیوه محاسبه متناسبسازی برای گروهی از بازنشستگان شرکتها و واحدهای واگذارشده مربوط است. دولت برای سنوات پیش از واگذاری و دوره پس از آن دو فرمول متفاوت در نظر گرفته بود، اما هیأت تطبیق این روش را مغایر بند «ر» ماده ۲۸ قانون برنامه هفتم دانست. اکنون دولت باید در مهلت قانونی یکهفتهای ایراد را برطرف کند؛ در غیر این صورت، بخش مورد اعتراض مصوبه ملغیالاثر خواهد شد.